


Wenn im Siegerland der Frost kommt, platzen jedes Jahr Wasserleitungen. Wir zeigen, was Sie sofort tun sollten, welche Versicherung welchen Schaden zahlt und wie Sie Kürzungen vermeiden.
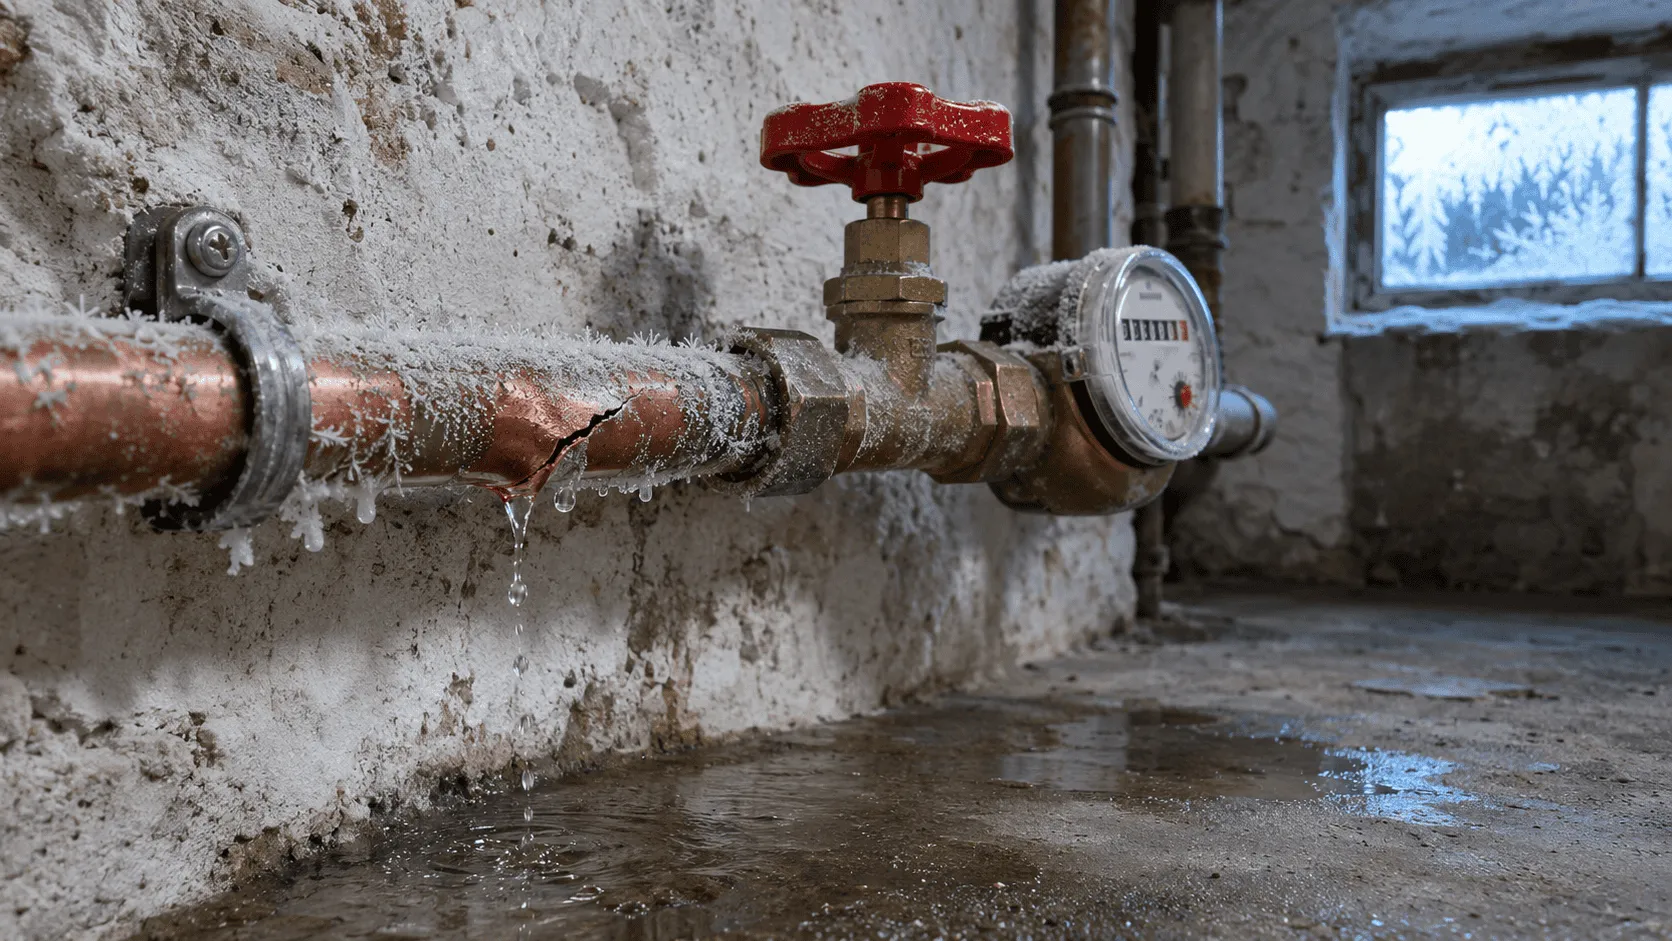
Bei einem Rohrbruch durch Frost zahlt die Wohngebäudeversicherung die Reparatur der Leitung und die Schäden am Gebäude, etwa nasse Wände, Böden und die Einbauküche. Beschädigte Möbel und Geräte übernimmt die Hausratversicherung. Voraussetzung ist, dass Sie im Winter ausreichend geheizt oder die Leitungen entleert haben, sonst kann der Versicherer die Leistung kürzen.
Ist eine Leitung nur eingefroren und noch nicht geplatzt, tauen Sie sie langsam auf, etwa mit warmen Tüchern oder einem Föhn. Niemals mit offener Flamme: Das ist brandgefährlich und kann das Rohr erst recht zum Platzen bringen. Halten Sie dabei einen Wasserhahn geöffnet, damit Schmelzwasser abfließen kann.
Frostschäden an Wasserleitungen gehören zur Leitungswasserversicherung, die in fast jeder Wohngebäudeversicherung enthalten ist. Sie übernimmt die Reparatur der geplatzten Rohre innerhalb des Gebäudes, frostbedingte Schäden an Heizung und Sanitärinstallationen und die Folgeschäden am Gebäude: nasse Wände und Decken, aufgequollener Estrich, verklebter Teppichboden oder die Einbauküche. Dazu kommen je nach Vertrag die Kosten für Leckortung, Trocknung und einen Mietausfall, wenn die Wohnung vorübergehend unbewohnbar ist.
Möbel, lose Teppiche, Kleidung, Elektrogeräte und Computer, die durch auslaufendes Wasser beschädigt werden, zahlt die Hausratversicherung. Das gilt für Eigentümer und Mieter gleichermaßen. Wer keine Hausrat hat, bleibt auf diesen Schäden sitzen, auch wenn das Rohr dem Vermieter gehört.
Läuft das Wasser in die Wohnung darunter und haben Sie den Schaden verursacht, zum Beispiel weil Sie bei Frost nicht geheizt haben, kann der Nachbar Schadenersatz verlangen. Dafür ist Ihre Privathaftpflicht zuständig.
In einer Mietwohnung zahlt die Wohngebäudeversicherung des Vermieters die Schäden am Gebäude, die Hausrat des Mieters seine eigenen Sachen. Hat der Mieter den Schaden nur leicht fahrlässig verursacht, kann sich der Gebäudeversicherer das Geld nach der Rechtsprechung des Bundesgerichtshofs in der Regel nicht vom Mieter zurückholen. Anders bei grober Fahrlässigkeit, etwa wenn trotz strengem Frost wochenlang nicht geheizt wurde.

Schaden passiert? In der Agentur in Siegen helfen wir Ihnen bei der Schadenmeldung und bleiben Ihr Ansprechpartner bis zur Regulierung.
Die Wohngebäudeversicherung zahlt nicht bedingungslos. In den Versicherungsbedingungen stehen sogenannte Obliegenheiten, die Sie in der kalten Jahreszeit erfüllen müssen:
Auch in der Hausratversicherung gilt: Wohnung ausreichend heizen oder die Leitungen entleeren. Wer diese Pflichten grob fahrlässig verletzt, riskiert eine Kürzung der Leistung, je nach Schwere des Verschuldens. Gerichte haben in Fällen mit unbeheizten, leerstehenden Häusern Kürzungen bis hin zur vollständigen Leistungsfreiheit bestätigt.
Im Siegerland betrifft das typische Situationen: das geerbte Elternhaus, das zum Verkauf steht, das Haus nach dem Umzug ins Pflegeheim, die Einliegerwohnung zwischen zwei Mietern, das Wochenendhaus in den Höhenlagen rund um Hilchenbach oder Bad Berleburg. Wer hier im Winter nicht regelmäßig heizt und kontrolliert, sollte das Wasser abstellen und die Leitungen entleeren lassen.
Ob Ihre Wohngebäudeversicherung und Ihre Hausratversicherung zu Ihrem Haus und Ihrer Wohnung passen, schauen wir uns gern mit Ihnen an, in unserer Agentur in Siegen, in Netphen oder per Telefon. Und wenn es schon passiert ist, helfen wir Ihnen bei der Schadenmeldung.
GDV (Leitungswasser- und Frostschadenbilanz), Musterbedingungen VGB 2022 und VHB 2022, VVG (§§ 28, 81, 82), Stand November 2026. Maßgeblich sind die Bedingungen Ihres Vertrags.
Ja, wenn das Rohr durch Frost platzt. Frostbedingte Bruchschäden an Leitungen innerhalb des Gebäudes und die Folgeschäden durch austretendes Wasser sind in der Wohngebäudeversicherung über den Baustein Leitungswasser versichert. Beschädigte Möbel zahlt die Hausratversicherung. Voraussetzung ist, dass Sie Ihre Pflichten im Winter erfüllt haben.
Die Schäden am Gebäude zahlt die Wohngebäudeversicherung des Vermieters, Ihre eigenen Sachen Ihre Hausratversicherung. Haben Sie den Schaden leicht fahrlässig verursacht, kann sich der Gebäudeversicherer das Geld in der Regel nicht von Ihnen zurückholen. Bei grober Fahrlässigkeit, etwa wenn Sie bei strengem Frost nicht geheizt haben, schon. Dann hilft die Privathaftpflicht.
Ja, oder Sie lassen die Wasserleitungen absperren und entleeren. Die Versicherungsbedingungen verlangen in der kalten Jahreszeit, dass Gebäude ausreichend beheizt und kontrolliert oder die wasserführenden Leitungen entleert werden. Stellen Sie die Heizung bei Abwesenheit also nicht ganz ab und bitten Sie jemanden, regelmäßig nachzusehen.
Hier gelten strengere Pflichten. Nicht genutzte Gebäude müssen Sie genügend häufig kontrollieren und alle wasserführenden Anlagen absperren, entleeren und entleert halten. Wer das versäumt, riskiert erhebliche Kürzungen. Melden Sie einen längeren Leerstand außerdem Ihrem Versicherer, denn das kann eine Gefahrerhöhung sein.
In der Regel ja, als Teil der Kosten, die zur Behebung eines versicherten Leitungswasserschadens nötig sind. Wie weit das geht, etwa bei der Suche nach der undichten Stelle oder bei Rohren außerhalb des Gebäudes, hängt vom Tarif ab. Stimmen Sie größere Aufträge vorher mit dem Versicherer ab.
Daniel Martin leitet die AXA Regionalvertretung in Siegen und ist Ansprechpartner der DBV für Beamte und Beschäftigte im öffentlichen Dienst. Dieser Ratgeber dient der allgemeinen Information und ersetzt keine persönliche Beratung.
Versicherungen sind Vertrauenssache. Bei uns haben Sie feste Ansprechpartner im Siegerland, ehrliche Empfehlungen und Unterstützung, wenn es darauf ankommt.
Sie sprechen mit Menschen aus der Region, die Ihre Verträge und Ihre Lebenssituation kennen.
Viele Schäden begleiten wir direkt in der Agentur, vom ersten Anruf bis zur Regulierung.
Zwei Standorte im Siegerland, dazu Termine bei Ihnen zu Hause oder per Video.
AXA für Privat- und Firmenkunden, DBV für Beamte und Beschäftigte im öffentlichen Dienst.


